Plățile contactless, o inovație care a transformat rapid modul în care efectuăm tranzacții zilnice, au devenit o prezență obișnuită în portofelele și smartphone-urile multor consumatori. Această tehnologie, bazată pe comunicarea wireless de scurtă distanță, oferă o alternativă rapidă și convenabilă la metodele tradiționale de plată, cum ar fi numerarul sau introducerea cardului într-un terminal. Înțelegerea modului în care funcționează aceste plăți și evaluarea gradului lor de securitate este esențială pentru a beneficia pe deplin de avantajele lor, dar și pentru a evita potențialele riscuri.
Principiile de Bază ale Plăților Contactless
La baza plăților contactless stă tehnologia Near Field Communication (NFC), o formă de comunicare wireless de scurtă distanță care permite schimbul de date între dispozitive aflate la o distanță de câțiva centimetri. Un card de credit sau de debit contactless este echipat cu un mic cip și o antenă integrată. Când acest card este apropiat de un terminal de plată compatibil NFC, cele două dispozitive stabilesc o conexiune de scurtă durată. Terminalul emite un semnal radio, iar cipul din card răspunde transmițând informațiile necesare pentru finalizarea tranzacției. Aceste informații includ de obicei un număr de cont criptat și data expirării cardului, dar nu și informații sensibile precum codul PIN sau numele complet al titularului. Procesul este rapid, durează de obicei mai puțin de o secundă, eliminând necesitatea introducerii cardului în terminal sau a digitării codului PIN pentru tranzacții de valoare mică (limita variază în funcție de țară și de banca emitentă, dar este adesea în jur de 50 de euro sau echivalentul în moneda locală).
Tehnologia NFC: Fundamentul Comunicării
Tehnologia NFC este o extensie a standardului RFID (Radio-Frequency Identification). Spre deosebire de RFID, care poate funcționa pe distanțe mai mari și permite citirea pasivă a etichetelor de la distanță, NFC operează pe distanțe foarte scurte (tipic până la 4 centimetri) și implică, de cele mai multe ori, o interacțiune activă între două dispozitive. Pentru plăți, dispozitivele implicate sunt cardul contactless (sau smartphone-ul/ceasul inteligent configurat cu servicii de plată mobile) și terminalul de plată (POS – Point of Sale). Cardul contactless acționează ca un emițător de semnal de frecvență radio, în timp ce terminalul POS, atunci când este apropiat, generează un câmp electromagnetic. Interacțiunea dintre aceste câmpuri permite transmiterea securizată a datelor. Cipul NFC din card conține un microprocesor care generează și procesează informațiile necesare tranzacției, asigurând în același timp protecția acestora prin metode de criptare.
Cum Interacționează Cardurile și Terminalele
Procesul unei plăți contactless este, la suprafață, simplu: deținătorul cardului apropie cardul de terminalul de plată, de obicei marcat cu simbolul contactless (patru unde orizontale, curbe). Terminalul detectează prezența cardului și inițiază comunicarea. Dacă suma tranzacției se află sub limita contactless prestabilită, terminalul verifică informațiile criptate transmise de card și, dacă acestea sunt valide, autorizează plata fără a necesita introducerea codului PIN. Pentru sume mai mari, sau în situații specifice (cum ar fi primele tranzacții după o anumită perioadă de timp sau anumite tipuri de comercianți), utilizatorul va fi, cel mai probabil, solicitat să introducă codul PIN pentru o verificare suplimentară a identității. Această cerință de PIN pentru tranzacții de valoare mai mare este o măsură de securitate adițională pentru a preveni fraudele în cazul pierderii sau furtului cardului.
Securitatea Plăților Contactless
Unul dintre cele mai frecvente motive de îngrijorare legate de plățile contactless este securitatea. Însă, tehnologia a evoluat semnificativ pentru a aborda aceste temeri. Plățile contactless sunt, în general, la fel de sigure, dacă nu chiar mai sigure, decât metodele tradiționale de plată. Mecanismele de securitate implementate, precum criptarea datelor și tokenizarea, minimizează riscul de fraudă. Fiecare tranzacție generează un cod unic, temporar, care este utilizat pentru autorizarea plății. Acest cod nu poate fi reutilizat pentru alte tranzacții, ceea ce face ca interceptarea informațiilor să fie inutilă pentru escroci.
Criptarea Datelor și Tokenizarea: Bariere de Protecție
Criptarea este un proces esențial în securitatea plăților contactless. Informațiile sensibile de pe card, cum ar fi numărul contului, sunt codificate într-un format ilizibil pentru oricine nu deține cheia de decriptare. Atunci când un card contactless este utilizat, cipul din card generează un cod de autorizare unic și criptat pentru fiecare tranzacție. Acest cod este apoi transmis către terminalul POS și mai departe către rețeaua de procesare a plăților. Tokenizarea este o tehnică de securitate suplimentară, utilizată pe scară largă în special pentru plățile mobile (prin smartphone sau ceas inteligent). În loc ca numărul real al cardului să fie stocat pe dispozitiv sau transmis în timpul tranzacției, se utilizează un „token” – un șir de cifre aleatoriu generat care înlocuiește numărul cardului. Acest token este unic pentru dispozitiv și pentru comerciant și nu poate fi utilizat pentru a accesa contul bancar real dacă este interceptat. Dacă un dispozitiv este furat, tokenul poate fi dezactivat de către bancă, fără a afecta cardul real.
Protecția împotriva Fraudei prin Citire Neautorizată
Deși teoretic este posibil ca un dispozitiv rău intenționat să încerce să citească informațiile de pe un card contactless de la distanță, practic, acest lucru este extrem de dificil de realizat în mod eficient. Raza de acțiune extrem de scurtă a tehnologiei NFC (câțiva centimetri) impune ca dispozitivul de „citire” să fie foarte aproape de card. În plus, pentru a iniția o tranzacție, terminalul POS trebuie să fie configurat corespunzător și să aibă o conexiune la rețeaua de procesare a plăților. Aceasta înseamnă că un simplu dispozitiv de interceptare, cum ar fi un smartphone modificat, nu poate, în mod independent, să efectueze o plată. Tranzacțiile contactless de valoare mică, care nu necesită PIN, sunt limitate pentru a reduce riscurile. Dacă se detectează un număr neobișnuit de tranzacții contactless de valoare mică efectuate într-o perioadă scurtă de timp, banca emitentă poate solicita o verificare suplimentară (cum ar fi introducerea PIN-ului) sau poate bloca temporar cardul. De asemenea, există portofele și huse speciale pentru carduri care pot bloca semnalele radio, oferind o protecție fizică împotriva citirii neautorizate.
Plățile Contactless pe Mobil: O Evoluție Naturală
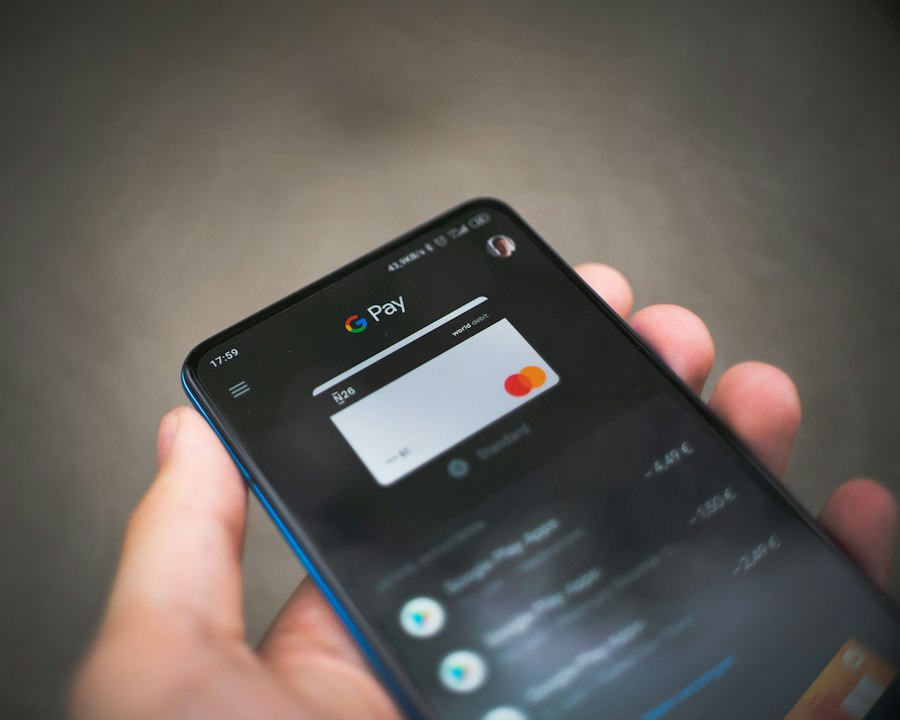
Plățile contactless nu se limitează doar la carduri fizice. Odată cu popularizarea smartphone-urilor, a apărut și posibilitatea de a efectua plăți utilizând aceste dispozitive. Prin intermediul tehnologiei NFC integrate în majoritatea telefoanelor moderne, utilizatorii își pot adăuga cardurile bancare în aplicații dedicate (cum ar fi Google Pay, Apple Pay, Samsung Pay) și pot efectua plăți prin simpla apropiere a telefonului de terminalul de plată. Acest lucru oferă o comoditate sporită, deoarece mulți oameni au întotdeauna telefonul la îndemână.
Integrarea cu Servicii de Plată Mobile
Serviciile de plată mobilă transformă smartphone-ul într-un portofel digital. Utilizatorii descarcă aplicația furnizată de banca lor sau de un serviciu terț (precum Google Pay sau Apple Pay) și adaugă detaliile cardurilor lor. Procesul de verificare, de obicei, implică o confirmare din partea băncii emitente, fie prin SMS, fie prin apel telefonic, pentru a asigura că deținătorul cardului este cel care îl înregistrează. Odată ce cardurile sunt adăugate și verificate, informațiile lor sunt înlocuite cu token-uri securizate, conform principiilor de tokenizare menționate anterior. Când utilizatorul dorește să efectueze o plată, deblochează telefonul (utilizând PIN, amprentă digitală sau recunoaștere facială, ceea ce adaugă un nivel suplimentar de securitate) și apropie dispozitivul de terminalul de plată.
Avantajele Plății cu Telefonul
Principalele avantaje ale plății cu telefonul sunt comoditatea și viteza. Nu mai este nevoie să cauți prin geantă sau buzunare după portofel sau card. De asemenea, multe plăți mobile oferă funcționalități suplimentare, cum ar fi urmărirea cheltuielilor în aplicație, posibilitatea de a stoca carduri de fidelitate și de a primi oferte personalizate. Un alt beneficiu este securitatea sporită. Deoarece plata cu telefonul necesită deblocarea dispozitivului printr-o metodă de autentificare biometrică sau PIN, riscul de utilizare neautorizată în caz de pierdere sau furt este mai mic decât în cazul unui card fizic lăsat nesupravegheat. De asemenea, tokenizarea asigură că informațiile reale ale cardului nu sunt expuse în timpul tranzacției.
Riscuri și Măsuri de Protecție Adiționale
Deși plățile contactless sunt proiectate să fie sigure, nicio tehnologie nu este complet lipsită de riscuri. Este important ca utilizatorii să fie conștienți de posibilele amenințări și să ia măsuri pentru a-și proteja fondurile. Printre riscurile potențiale se numără furtul de date prin intermediul dispozitivelor de scanare modificate, frauda prin utilizarea cardului pierdut sau furat și potențialele vulnerabilități ale terminalelor de plată.
Phishing și Inginerie Socială
Chiar dacă tranzacțiile în sine sunt securizate, utilizatorii pot fi ținte ale tehnicilor de phishing sau inginerie socială. Escrocii pot trimite emailuri sau mesaje text false, pretinzând că sunt de la banca emitentă sau de la un serviciu de plăți, și solicită informații personale, cum ar fi detaliile cardului, codul PIN sau parolele. Aceste informații sunt apoi folosite pentru a accesa conturile sau pentru a efectua tranzacții frauduloase. Este crucial să nu se răspundă niciodată la astfel de solicitări și să se verifice întotdeauna identitatea expeditorului prin canale oficiale. De asemenea, escrocii pot încerca să exploateze lipsa de cunoștințe a unora despre cum funcționează plățile contactless, convingându-i să efectueze plăți către ei, sub diverse pretexte.
Importanța Monitorizării și Raportării
O măsură esențială de protecție este monitorizarea regulată a tranzacțiilor. Majoritatea băncilor oferă aplicații mobile sau platforme online unde clienții pot vizualiza istoricul tranzacțiilor în timp real. Orice activitate suspectă, fie că este vorba de o tranzacție necunoscută sau de o sumă neobișnuită, ar trebui raportată imediat băncii emitente. Cu cât alerta este dată mai rapid, cu atât este mai mare probabilitatea ca banca să poată investiga, să anuleze tranzacția frauduloasă și să ia măsuri pentru a preveni fraude viitoare. În cazul pierderii sau furtului unui card contactless, acesta trebuie blocat imediat prin intermediul aplicației mobile a băncii sau prin apelarea serviciului de urgență.
Viitorul Plăților Contactless și Inovații
| Aspect | Descriere | Metrică / Date | Siguranță |
|---|---|---|---|
| Tehnologie utilizată | Comunicație prin radiofrecvență (NFC) | Frecvență: 13.56 MHz | Criptare AES 128 biți |
| Distanța de operare | Plata se realizează la o distanță mică între card și terminal | Maxim 4 cm | Limitare fizică a accesului |
| Limita tranzacției fără PIN | Valoarea maximă pentru plăți rapide fără introducerea codului PIN | 150 RON (poate varia în funcție de bancă) | Tranzacții mici, risc redus |
| Autentificare | Verificare prin PIN sau amprentă pentru sume mari | PIN necesar peste limita fără PIN | Crește securitatea tranzacțiilor |
| Protecție împotriva fraudelor | Monitorizare tranzacții și alerte în timp real | Rata fraudelor sub 0.01% | Detectare rapidă și blocare card |
| Viteză tranzacție | Durata medie pentru finalizarea plății contactless | Sub 1 secundă | Rapid și eficient |
| Riscuri potențiale | Interceptarea datelor sau plăți neautorizate | Extrem de rare datorită criptării și limitelor | Mitigate prin tehnologii avansate |
Tehnologia plăților contactless continuă să evolueze, aducând noi funcționalități și o integrare și mai profundă în viața de zi cu zi. Pe măsură ce adopția crește, cercetarea și dezvoltarea se concentrează pe îmbunătățirea securității, a vitezei și a experienței utilizatorului, deschizând noi posibilități pentru cum interacționăm cu banii noștri.
Integrarea cu Biometria și Inteligența Artificială
Viitorul plăților contactless va fi probabil marcat de o integrare mai profundă cu tehnologiile biometrice, dincolo de cele deja prezente pe smartphone-uri. Scanarea irisului, recunoașterea vocală sau chiar analiza mersului ar putea deveni metode de autentificare viitoare pentru tranzacții. Inteligența artificială (AI) va juca, de asemenea, un rol crucial în securitatea plăților. Algoritmii AI pot analiza modele de comportament ale utilizatorilor și pot detecta anomalii în timp real, identificând și prevenind potențialele fraude cu o precizie mult mai mare decât sistemele tradiționale. De asemenea, AI ar putea personaliza limitele de tranzacționare contactless în funcție de comportamentul individual al fiecărui utilizator, adaptând nivelul de securitate la contextul specific.
Noi Forme de Plată și Impactul asupra Societății
Pe lângă carduri și smartphone-uri, alte dispozitive purtabile, cum ar fi ceasurile inteligente, brățările fitness și chiar anumite tipuri de îmbrăcăminte, devin capabile să efectueze plăți contactless. Această omniprezență a tehnologiei va schimba și mai mult modul în care interacționăm cu banii, făcând tranzacțiile și mai fluide și mai integrate în activitățile zilnice. Dispariția treptată a numerarului, un proces accelerat de popularitatea plăților contactless, va avea implicații economice și sociale semnificative, de la simplificarea operațiunilor comercianților la noi provocări legate de incluziunea financiară a persoanelor care nu au acces la tehnologie. Pe măsură ce tehnologia devine mai accesibilă și mai ușor de utilizat, se anticipează că plățile contactless vor deveni norma, transformând experiența de cumpărare într-un proces rapid, sigur și, sperăm, lipsit de griji.


